

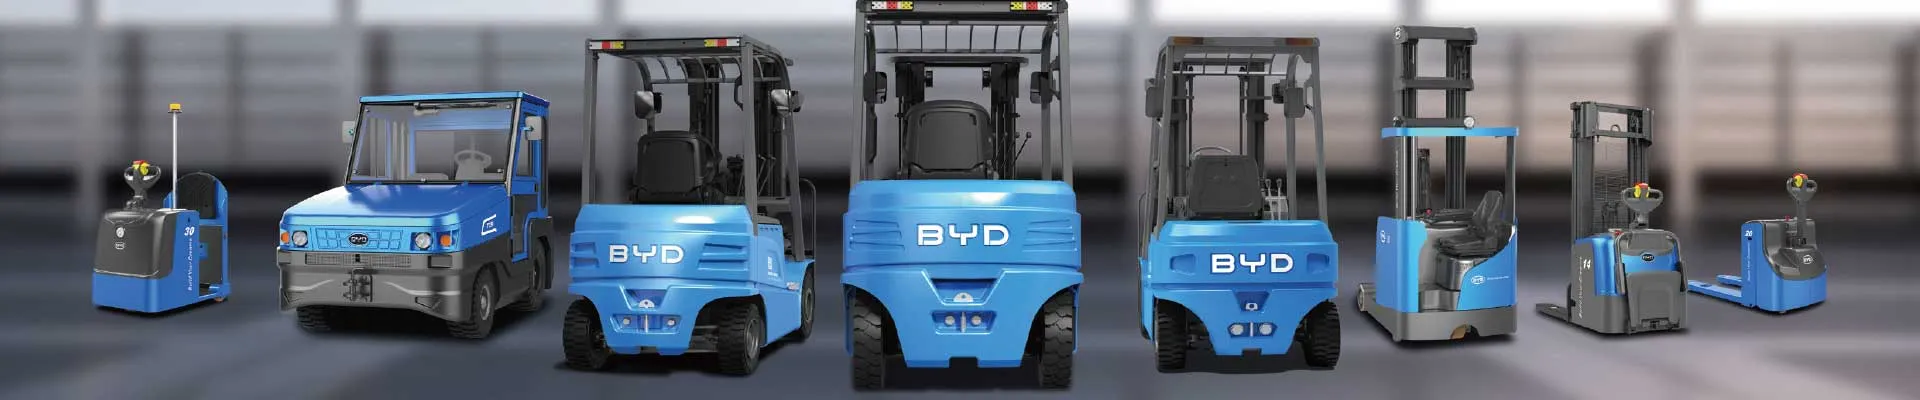
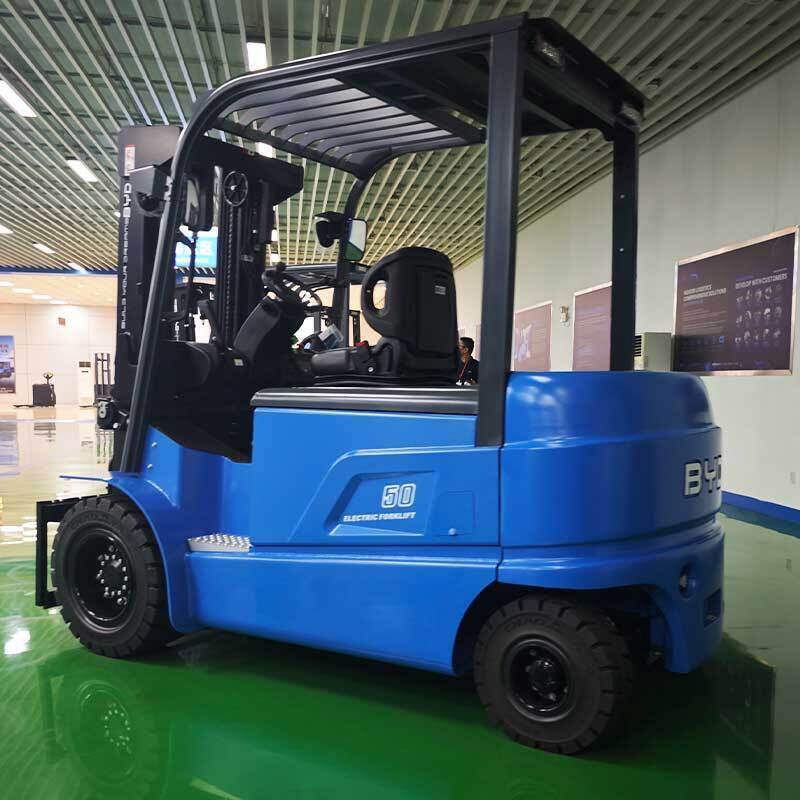
Introducción: financiar no es un gasto, es una decisión estratégica
En Argentina, la compra de un autoelevador eléctrico suele plantearse como una disyuntiva entre inmovilizar capital propio o recurrir a financiamiento. Sin embargo, para la mayoría de las empresas de logística, almacenamiento, alimentación, farmacéutica y manufactura, la pregunta correcta no es si conviene financiar, sino a qué costo y con qué estructura. Un autoelevador eléctrico de litio trabaja todos los días, genera ahorros operativos desde la primera jornada y, bien financiado, puede pagarse prácticamente con los ahorros que produce frente a un equipo a combustión.
Esta guía explica cómo funciona el financiamiento de autoelevadores eléctricos en el mercado argentino, qué tasas pueden considerarse competitivas, qué opciones existen, cómo comparar propuestas y qué errores convienen evitar antes de firmar un contrato.
Por qué el autoelevador eléctrico cambia la ecuación del financiamiento
Un equipo a combustión (diésel, GLP o nafta) tiene un costo operativo que crece con cada hora de uso: combustible, aceite, filtros, correas, service de motor y una vida útil más corta del motor. Un autoelevador eléctrico con batería de litio invierte esa lógica: el costo operativo es bajo, predecible y en gran medida independiente del precio internacional del combustible.
Ese diferencial es clave para el financiamiento, porque permite que la cuota del crédito sea cubierta, total o parcialmente, por el ahorro operativo mensual. En la práctica, muchas empresas descubren que el flujo de caja necesario para sostener la cuota es menor que el gasto que ya venían realizando en combustible y mantenimiento.
Los tres ahorros que sostienen la cuota
- Energía: cargar una batería de litio cuesta una fracción de lo que cuesta el gasoil equivalente en horas de trabajo.
- Mantenimiento: menos piezas móviles, sin motor de combustión, sin cambios de aceite ni filtros de combustible. Las revisiones son más espaciadas y más económicas.
- Disponibilidad: menos horas fuera de servicio por reparaciones, lo que se traduce en más movimiento de mercadería con el mismo parque de equipos.
Cuando estos tres factores se suman, el período de repago de la inversión se acorta de manera significativa y el financiamiento deja de ser una carga para convertirse en un apalancamiento.
El contexto argentino: tasas, inflación y acceso al crédito
Argentina es un mercado particular: las tasas nominales son altas, la inflación erosiona el valor del dinero y el acceso al crédito bancario para bienes de capital es desigual según el tamaño y la historia crediticia de la empresa. En ese contexto, evaluar una tasa requiere más que comparar el número nominal: hay que analizar la tasa efectiva, el plazo, el sistema de amortización y, sobre todo, si el equipo genera ingresos suficientes para cubrir la cuota.
Qué significa una tasa competitiva en este mercado
Una tasa competitiva no es simplemente la más baja del mercado. Es la que combina un costo financiero razonable con un plazo que respeta el ciclo de generación de caja del negocio, sin anticipos que ahoguen el capital de trabajo y sin comisiones ocultas que transformen el costo real. Dos propuestas con la misma TNA pueden tener un costo efectivo muy distinto si una cobra apertura, seguro obligatorio, gastos de otorgamiento o IVA financiado y la otra no.
Por eso, la recomendación práctica es pedir siempre el Costo Financiero Total (CFT) y no la tasa nominal. Es el único número comparable entre ofertas.
Opciones de financiamiento disponibles en Argentina
El mercado ofrece varias alternativas, y cada una se adapta a un perfil distinto de empresa. Estas son las más utilizadas para financiar autoelevadores eléctricos e intralogística.
1. Leasing de equipos
El leasing permite usar el equipo durante el plazo del contrato pagando un canon, con opción de compra a un valor residual al final. Es la herramienta más elegida por empresas que priorizan el flujo de caja y el tratamiento contable y fiscal. En muchos casos, el canon es deducible del Impuesto a las Ganancias y el IVA se computa sobre cada canon, no sobre el total del equipo, lo que reduce el impacto inicial.
2. Crédito prendario
Es un préstamo con garantía sobre el propio autoelevador. La tasa suele ser menor que la de un crédito personal, porque el bien queda prendado. Requiere constituir la prenda, lo que implica costos registrales, pero permite acceder a plazos razonables con el equipo como respaldo.
3. Financiamiento directo del proveedor
Muchos fabricantes y concesionarios ofrecen planes propios, a veces con tasas subsidiadas o con acuerdos con entidades financieras. La ventaja es la simplicidad: el equipo es entregado junto con el plan de pago ya aprobado, lo que acelera la operación. La desventaja es que no siempre se conocen en detalle las condiciones del fondo que compra la cartera, por lo que conviene leer la letra chica.
4. Sociedades de Garantía Recíproca (SGR) y fondos de inversión
Para pymes, las SGR permiten avalar el crédito y acceder a mejores tasas bancarias. Los fondos de inversión especializados en equipos también financian parques de autoelevadores, sobre todo en contratos de flota.
5. Alquiler con opción de compra (renting)
El renting incluye mantenimiento y, en algunos esquemas, batería y cargador. Es ideal para empresas que no quieren ocuparse del mantenimiento y prefieren un costo operativo fijo y previsible.
Comparación de opciones: qué mirar antes de decidir
La siguiente tabla resume los criterios más relevantes. Los valores de tasa son orientativos y cambian con el contexto macroeconómico, por lo que siempre conviene pedir una cotización actualizada.
| Opción | Costo relativo | Plazo típico | Anticipo | Ideal para |
|---|---|---|---|---|
| Leasing | Medio | 24 a 60 meses | Bajo o nulo | Empresas que priorizan flujo de caja |
| Crédito prendario | Medio-bajo | 12 a 48 meses | 20% a 30% | Empresas con garantía real disponible |
| Financiamiento directo | Variable | 12 a 36 meses | Variable | Operaciones rápidas y simples |
| SGR / fondos | Bajo para pymes | 24 a 60 meses | Bajo | Pymes con aval disponible |
| Renting | Medio | 24 a 48 meses | Bajo | Servicio integral sin mantenimiento propio |
Cómo calcular el costo total de propiedad (TCO) antes de financiar
El error más común es comparar solo el precio de lista. El costo total de propiedad incluye energía, mantenimiento, batería, repuestos, horas de inactividad y valor residual. Un autoelevador de litio suele tener un precio inicial mayor que uno de plomo-ácido, pero su TCO en cinco años suele ser menor por varios motivos:
- No requiere cambio de batería a mitad de vida útil en la mayoría de los casos.
- No necesita sala de carga con ventilación ni manipulación de ácido.
- Se carga en pausas y almuerzos, sin tiempos de espera prolongados.
- Tolera cargas parciales sin efecto memoria, lo que reduce el desgaste.
Cuando el TCO se calcula correctamente, el financiamiento se vuelve más fácil de justificar ante el directorio o el socio inversor.
Requisitos habituales para acceder al financiamiento
- Constitución de la empresa y último balance o estados contables.
- Declaraciones juradas de IVA y Ganancias de los últimos períodos.
- Documentación societaria: estatuto, acta de designación de autoridades.
- Certificado de situación fiscal y constancia de CBU.
- En algunos casos, garantías adicionales o aval de socios.
Tener esta documentación ordenada antes de iniciar la gestión acelera la aprobación y mejora la posición negociadora frente a la entidad.
Errores frecuentes al financiar un autoelevador eléctrico
- Comparar tasas nominales: hay que comparar CFT, no TNA.
- Ignorar el costo de la batería y el cargador: si no están incluidos, el costo real del proyecto cambia.
- Elegir plazos demasiado cortos: una cuota alta puede tensionar el capital de trabajo innecesariamente.
- No proyectar el ahorro operativo: sin ese cálculo, el financiamiento parece más caro de lo que es.
- Desatender el servicio posventa: un buen plan de pagos no compensa la falta de repuestos o soporte técnico.
Beneficios fiscales y contables a considerar
Según la estructura elegida, el financiamiento puede tener ventajas impositivas relevantes. El leasing permite deducir el canon y computar el IVA por cuota. La amortización acelerada de bienes de capital puede reducir la base imponible de Ganancias. En todos los casos, conviene consultar con un contador para evaluar el impacto concreto en cada empresa.
Preguntas frecuentes
¿Puedo financiar un autoelevador eléctrico siendo pyme?
Sí. Las SGR y los programas de financiamiento a pymes facilitan el acceso incluso sin una larga historia crediticia, siempre que la documentación esté en orden.
¿Conviene financiar con litio o esperar?
Esperar tiene un costo: cada mes sin el equipo es un mes de gasto en combustible y mantenimiento. Si el equipo se usa a diario, el ahorro operativo suele justificar el inicio del financiamiento de inmediato.
¿Qué plazo es recomendable?
Un plazo que permita que la cuota sea inferior al ahorro operativo mensual. En general, entre 24 y 48 meses suele ser un rango equilibrado.
Conclusión
Financiar un autoelevador eléctrico con tasas competitivas en Argentina no es solo una cuestión de conseguir el mejor número: es estructurar una operación donde la cuota sea sostenible, el ahorro operativo cubra el costo financiero y el equipo trabaje sin interrupciones. Con un TCO bien calculado, una comparación honesta de CFT y un plan de pagos alineado con el flujo de caja de la empresa, la inversión se convierte en una ventaja competitiva real.
Si estás evaluando incorporar autoelevadores eléctricos de litio y querés conocer opciones de financiamiento en cuotas competitivas, escribinos a info@bydfork.com y te ayudamos a armar la propuesta que mejor se adapte a tu operación.


